Visar inlägg med etikett Tekniska Formationer. Visa alla inlägg

söndag 19 juni 2011

Candlestick-projekt: Utvärdering

För att få lite djupare förståelse för hur det mönster som den genetiska algoritmen utvecklat så har jag gjort lite statistiska tester. Samma historik från Yahoo, alla affärer görs vid stängning.


I den övre tabellen visas statistik för in-sample-perioden, alltså den period fram till sista mars 2009 som användes för att optimera mönstret. Utfall är den genomsnittliga affären, längd är hur länge en position hölls i genomsnitt. Att längden inte är exakt fem dagar som var den utvecklade stoppen för strategin beror på att en formation kan hålla i sig i flera dagar. Vinst/förlust visar vad kvoten mellan den totala sammanlagda vinsten från vinstaffärer delat i förlustaffärer är. Ett värde större än ett visar att du går med vinst.

Daglig avkastning är den genomsnittliga utvecklingen för en dag i en position. CAGR beräknas utifrån det med ett antagande att ett år innehåller 252 börsdagar.


Notera att resultatet blir bättre out-of-sample, på den historik som vi inte använt för att optimera resultatet. Detta beror på att de år som representerar vårt out-of-sample är alla starka börsår, t.ex. 2009 och 2010. En positiv marknadsutveckling är bundet att påverka vårt resultat positivt då denna strategi endast tar långa positioner (i motsatts till strategier som även tar korta, eller negativa positionen mot prisutvecklingen). Så för att egentligen vara rättvisa måste vi justera för marknadens resultat, och även volatiliteten som förstärker avkastningen.

Ett enkelt statistiskt test för signifikans är Students t-test. Där vi tar medelvärdet för urvalet minus vårt hypotetiska medelvärde, vilket är den genomsnittliga utvecklingen för alla dagar för en aktie. Om vår strategi är helt slumpmässig så borde medelvärdet för strategin vara samma som medelvärdet för alla dagar, då det bara är det slumpmässigt urval. För att bevisa att strategins medelvärde verkligen skiljer sig från det hypotetiska medelvärdet måste det ligga tillräckligt långt från medelvärdet enligt vanligt normalfördelning. Typiskt sätter man kriteriet till 95%, vilket är då man kan säga med en sannolikhet på 95% att urvalet skiljer sig från medel. Dock kan man inte anta att marknaden är normalfördelad men vi bortser från det för tillfället. Formeln för t-testet ser ut så här:


Efter att man beräknat skillnaden mellan urvalet och hypotesvärdet så delar man det med standardavvikelsen för urvalet delat i roten ur antalet observationer. Från detta kan man kolla signifikansen i en tabell.

Jag gjorde ett t-test för varje aktie som hade testats och sedan tagit ett medelvärdet på detta. För in-sample-perioden var resultatet att med 68% sannolikhet skiljde sig strategins affärer från de som kunde åstadkommas med slumpen. Detta betyder inte speciellt mycket då vi använt en optimerings-algoritm för att få fram det resultatet. Skulle vår fitness-funktion i den genetiska algoritmen vara ett t-test skulle det värde vara mycket högre. Vad vi är intresserade av är hur det går i out-of-sample-perioden.
Där är signifikansen 55%, vilket är sämre än i in-sample-perioden även om denna period hade högre vinst. Då 55% chans till framgång är ungefär vad man kan åstadkomma med ett mynt så kan vi dra slutsatsen att mönstret inte ger någon större fördel i aktiehandel.

KvA

fredag 17 juni 2011

Candlestick-projekt: Resultat

Efter mycket kopierande, muterande och kopulerande så har min genetiska algoritm kommit fram till ett maximum i parameterrymden över alla candlestick-formationerna. Med en optimal tidlängd innan positionen avyttras på fem dagar så gav detta mönster bäst resultat på OMXS30-aktierna.


Notera hur den svarta "kroppen" växter för varje dag vilket visar på svaghet i kursen. Om man skulle få för sig att handla enligt mönstret med alla OMXS30-aktierna och ombalansera kapitalet vid varje dag slut så att alla aktier fick samma andel så skulle värdekurvan se ut så här:


Allt före den sista mars 2009 har används för att utveckla formationen, allt efter är nytt och ovisst. Utvecklingen är lite platt innan 2003 vilket beror på att Yahoo Finance inte hade historik innan det för flertalet av aktierna. Allt som allt så ser värdekurvan mycket jämn ut och lyckas undvika några större värdefall under 2008 men samtidigt att ta vara på de bättre åren.

Här är ett exempel på en affär för ABB.

Mönstret starta att formas vid dag 14 och en position tas vid dag 16. Efter det kommer fem dagar av vita staplar varvid positionen avyttra dag 21.

Ett litet bevis på styrkan i det naturliga urvalet.

KvA

söndag 8 maj 2011

Candlestick-projekt

Det här kan bli kul.

Som jag la ut i ett föregående inlägg så kan man undersöka dugligheten hos candlestick -formationer genom att först definiera de objektivt och sedan låta en algoritm optimera fram den bästa formationen. Den algoritm jag främst hade i åtanke var en genetisk algoritm, där man låter principen bakom det naturliga urvalet arbeta fram den bästa candlestick-formationen. Projektet ska läggas upp ungefär så här:

Genetisk Algoritm: en simulerad evolution av olika lösningar på ett problem, i det här fallet en värdematris som representerar hur en viss candlestick-formation ter sig. Man börjar helt enkelt med en population och låter sedan den populationen ge upphov till en ny generation med en förutbestämd selektionsprocess. För att ranka individerna använder man någon sorts fitness-funktion. Här finns det många varianter för att bestämma vilka som ska få föröka sig. Ett sätt är att ha turneringar där man låter två slumpmässigt valda individer tävla om vilken som ska bli en av förälder. Ett annat sätt är att man bara rensar bort sämsta x-procent av populationen. Jag har bestämt mig för att gå en annan väg och låta sannolikheten att bli utvald till förälder till individerna i den nya generationen stå i direkt relation till individens fitness-värde. Man kan föreställa sig det som ett rouletthjul där de bättre individerna enligt fitness-funktionen tar upp större utrymma vilket gör att kulan hamnar på de oftare. Det ger de sämre individerna en chans att föröka sig vilket bidrar till att hålla variationen uppe och minskar risken för att algoritmen ska fastna i ett lokalt maximum. Men det skulle ge en ganska seg algoritm om det inte fanns någon större selektion som sållade ut de mindre bra individerna så att de kan ersättas av bättre. Därför har jag satt en restriktion på att en individ måste vara bättre än median för att få föröka sig. Alla under "dör".

Fitness-funktionen: sätter jag till att vara slutvärdet för en portfölj där man handlat enligt candlestick-mönstret. När det nuvarande mönstret för en aktie stämmer överens med det mönster som testas till över 90% mätt i ett enkel korrelationstest så köps aktien till stängningskursen. Portföljen börjar på ett värde på 100 och investerar alltid 100% av tillgängligt kapital. Inga kostnader för handeln simuleras.

Testdata: de aktier som ska testas är alla nuvarande komponenter i OMXS30. All tillgänglig data från Yahoo Finance har används fram till den sista mars 2009. Resresterande historik ska användas för att validera slutresultatet.

Population: jag har valt att sätta antalet till 500 individer. Det ger evolutionen lite att jobba med, men samtidigt inte för mycket för att sakta ner utvecklingen till det bättre. Jag gör ingen skillnad på honor och hanar, mina candlestick-mönster ska vara hermafroditer.

DNA: varje mönster eller individ representeras av 13 värden. Jag har valt att fokusera på mönster som sker över tre dagar. För många dagar skulle ge för många mönster, vilket gör det svårt att generalisera. För få och jag får inte tillräckligt många olika kombinationer av kurser.
Öppningskursen, högsta kursen, lägsta kursen och stängningskursen ger 4 värde för varje dag och totalt 4*3=12 för tre dagar. Det trettonde värdet är det antal dagar som ska gå efter positionen initieras tills den stängs. Strategin bygger alltså på en tidsstopp.

Mutationer: varje värde, eller gen, har en chans på 1,5% att muteras. I en population på 500 individer ger det ungefär 98 mutationer. Det är tillräckligt för att ge variation, ett för högt värde på mutationstakten ger för många dåliga individer då mutationer för det mesta är misslyckade. Prisvärdena kan muteras med en förändring på 0,25% positivt eller negativt. Det trettonde gener kan muteras till ett värde mellan 1 och 5. Jag har satt restriktionen 5 så att algoritmen inte får för sig att utveckla fram mönster som håller positioner flera år och då bara överoptimerar konjunktursvängningarna.

Iteration: för att beskriva det mer klart och tydligt fungerar en iteration så här.

  1. Två individer slumpas fram ur populationen med en sannolikhet som motsvarar det relativa fitness-värdet för individerna.
  2. En ny individ genereras genom att 13 gener tas av föräldrarna slumpmässigt. Eventuella mutationer uppstår.
  3. Individen testas och får ett fitness-värde.
  4. Individen ersätter den sämsta individen i populationen.
  5. Steg 1 till 4 upprepas tills populationen består av ett och samma mönster.
I nästa inlägg ska jag presentera resultatet.


KvA

torsdag 21 april 2011

Candlestick

Få sätt illustrerar prisrörelser bättre än candlestick-diagram. Då förhållandena mellan öppningspriset, det högsta priset, det lägsta priset och priset vid stängning kan te sig på många sätt över flera dagar är det inte konstigt att människor har hittat på namn åt mönster de säger sig se. Det engelskspråkiga versionen av Wikipedia har en stor samling av allt från enkla mönster med enskilda staplar till mer komplexa mönster över flera dagar.


Många av dom har ganska kreativa namn, oftast japanska.


Mer komplexa mönster kräver att ljusen över flera dagar har sett ut på ett visst sätt.


Gemensamt för alla candlestick-mönster är att det förväntas ge en förhöjd sannolikhet att nästföljande rörelser kommer vara åt ett visst håll. Och här börjar candlestick-analysen att mynna ut i det vanliga tekniska analysens pseudovetenskapliga synsätt. Skaparen av candlestick sägs vara en japanska rishandlare som tjänande hundratals miljarder genom sina analyser och var snäll nog att skriva böcker för att dela med sig av sitt sätt att tjäna pengar. Vissa mönster förhöjs med myter om det magiska sättet att förutspå marknaden.

Men det finns inget mystiskt med candlestickformationer, och de kan testas objektivt. Jag har gjort det förut i denna blogg med varierande resultat. Dock räcker det inte riktigt med att testa alla namngivna formationer för att avgöra huruvida det finns något predikterande värde i candlestick-diagram. För att göra det måste vi första skapa en värderymd som kan beskriva alla möjliga formationer. Sedan är det bara att låta en effektiv algoritm söka sin väg genom rymden och lokalisera de bästa candlestickformationerna.

Stay tuned...

KvA

tisdag 8 februari 2011

Ett mönster i OMXS30

Som förutspått i förra inlägget kommer här resultatet av den algoritm som konstruerades för att hitta det fem dagar långa mönster som skulle generera störst vinst över de följande fem dagarna.
1 000 000 mutationer gjordes och varje gång en överlägsen mutation hittades fick den stå som modell för nästa. Efter att ha kört algoritmen en gång upptäckte jag att mutationstakten var på tok för låg. Jag hade skrivit att ett värde i värdematrisen skulle ändras i 20% av fallen, vilket tydligen inte gav tillräckligt med variation för att producera något resultat av intresse. Kom ihåg att vi faktiskt försöker hitta ett globalt maximum i en 16-dimensionell rymd, det är lätt att fastna i en lokal maximum.

Så mutationstakten höjdes till 50%, och nu började algoritmen hitta sin väg bland alla kombinationer som testades. Det resulterande mönstret efter en miljon mutationer ser ut såhär:


Här är resultatet för affärer tagna när korrelationen mellan mönstret ovan och utvecklingen för de senaste fem dagarna var över 90%. Det har inträffat 21 gånger på Xact OMXS30 sedan start, affärerna hålls i fem dagar och storleken på positionen är konstant.


Historiskt sett så har mönstret gett en avkastning per affär på 3,71% med en vinstchans på 100%. Extremt bra med andra ord.

Dock så är det inte lönt att satsa allt man har för att mönstret ska fortsätta prestera lika bra. För hur löjligt bra resultatet än må visa sig vara så är det svårt att ha överseende över det faktum att testet är utformat för att hitta mönster i prisdata även om det inte har någon som helst förankring i verkligheten. Med tanke på det låga antalet affärer lutar jag åt att det ren överoptimering. Vi skulle säkert kunna hitta ytterligare 200 mönster som har gett samma eller bättre resultat än detta, inte bara i OMXS30 utan även i prisserier styrda av slumpen.

Kul som tidsfördriv, men knappast värt att handla efter.


KvA

söndag 30 januari 2011

Mönster i OMXS30

Ett vanligt påstående från tekniska analytiker är att gömt i prishistoriken från aktier och index finns vissa mönster som tenderar att upprepa sig. Vanliga mönster som brukar ses är head and shoulders, cup and handle och triangelformationer. Även om de är mycket använda, så brukar de akademiska undersökningarna oftast visa att dessa mönster saknar all förmåga att förutsäga kommande prisrörelser. Dock är det stor skillnad på hur människor ser på mönster, så för att utvärdera de objektivt räcker det inte med att se på grafer för att skaffa sig en uppfattning.

För att undersöka om det finns några mönster i det svenska OMXS30-indexet ska jag använda mig av en enkel korrelationsanalys. Som substitut för OMXS30 kommer jag använda ETF:en Xact OMXS30, då den är den lättaste sättet att få exponering mot själva index som inte går att handla direkt.

Själva sökandet kommer utföras av en genetisk algoritm. Korrelationen mellan två matriser på 3x5 ( högsta, lägsta och sista kursen för fem dagar) kommer att beräknas. När korrelationen överstiger 90% tas en position som varar i fem dagar. Som fitness-funktion kommer aritmetisk avkastning efter courtage användas.

Det ursprungliga mönstret kommer
att bestå av 101, 99 och 100 för alla högsta, lägsta och sista kurser. Detta för att få det så neutralt som möjligt innan vi låter det muteras.

Mutationstakten ligger på 20%, i en femtedel av fallen kommer ett värde i matrisen att förändras med faktor mellan -0,50% och 0,50% i steg på 0,01%. På de 15 värdena i matrisen kan man då anta att 3 värden kommer "muteras" varje gång. Ytterligare två regler ser till att värdet i cellen för högsta och lägsta värdet för den dagen alltid är just det.

Varje gång en ny mutation genereras rankas den genom fitness-funktionen. Om den presterar bättre än det hittills bästa mönstret så får den stå som modell för nästa mutation, annars försvinner mutationen. Genom upprepade mutationer och förfiningar lokaliseras de bästa mönsterna i historiken. Vi måste dock låta den fortgå under ett stort antal generationer, låt oss säga 1 000 000 st...

KvA

tisdag 30 november 2010

One Day Reversal

En one day reversal-formationen går ut på att:
  • Dagens stängning är under gårdagen och dagens lägsta är under gårdagens.
  • Stängningen sker i de övre 20 procenten av dagens rang.
  • Stängningen i key reversal-stapeln ska vara över MA20 och MA50, eller ADX över 30 med +DI över -DI..
  • Dag två köper vi om högsta kursen i dag ett överstigs.
  • Positionen stängs efter att stapeln idag är den största för de senaste 10 dagarna.
Det omvända gäller för att få säljsignaler.

Resultatet sedan 2000, för OMXS30.


Även här är säljsignalerna mer pålitliga än köpsignalerna. Urvalet för den här strategin är lite för dåligt för att kunna tolkas som en robust strategi, men den kan justeras för att öka antalet affärer och kanske också avkastningen.

Two Day Reversal

En two day reversal-formationen går ut på att:
  • Första stapeln stänger i de nedre 20 procenten av stapeln.
  • Andra stapeln stänger i de övre 20 procenten.
  • Stängningen dag två är över MA10 och MA50, dessa är också stigande.
  • Dag tre köper vi om högsta kursen i dag två överstigs.
  • Positionen stängs efter att stapeln idag är den största för de senaste 10 dagarna.
Det omvända gäller för att få säljsignaler.

Resultatet sedan 2000, för OMXS30.


Underligt nog så är säljsignalerna mer pålitliga än köpsignalerna, det brukar vanligtvis vara tvärtom. Dock så är strategin inte tillräckligt bra för att rättfärdiga ett köp.

torsdag 25 november 2010

Reversal Day

Nästa strategi som ska testas från Boken om trading är reversal day.
Reversal Day går ut på att ta en köpsignal när:
  • Kursen rekylerat en stapel mot trenden för att en reversal day därefter lämnas genom att aktien noterar en lägre lägsta kurs än dagen innan men stänger över stängnings kursen.
  • Stängningen i reversal-stapeln ska vara över MA20 och MA50, eller ADX över 30 med +DI över -DI.
  • Köpen sker dagen efter om högsta nivån i reversal-stapeln passeras.
  • Positionen stängs efter att stapeln idag är den största på 10 dagar.
Det omvända gäller för att få säljsignaler.

Resultatet sedan 2000, för OMXS30.


Skillnaden mellan key reversal och reversal är att reversal inte kräver att stängningen ska vara högre än högsta kursen, utan bara att den ska vara högre än stängningskursen. Så man får ungefär samma dåliga resultat fast fler affärer.

Key Reversal Day

Som lovat så kommer här det första testet av strategierna som presenterats i Boken om trading.
Key Reversal Day går ut på att ta en köpsignal när:
  • Kursen rekylerat en stapel mot trenden för att en key reversal day därefter lämnas genom att aktien noterar en lägre lägsta kurs än dagen innan men stänger över högsta kursen.
  • Stängningen i key reversal-stapeln ska vara över MA20 och MA50, eller ADX över 30 med +DI över -DI.
  • Köpen sker dagen efter om högsta nivån i key reversal-stapeln passeras.
  • Positionen stängs efter att stapeln idag är den största på 10 dagar.
Det omvända gäller för att få säljsignaler.

Så, hur ser då resultatet ut för någon som handlat OMXS30 sedan 2000 med denna strategi.


Ytterst nedslående resultat. Man kan få bättre avkastning genom att handla baserat på stjärnorna.

söndag 12 september 2010

Narrow Range 11: Med trendfilter!

För att följa upp det senaste (misslyckade) testet av NR(11)-strategin så kommer här ett test på en förbättring av strategin. Förra gången så var tog affären inte förrän högsta kursen på en NR(11)-dag hade överstigits. Men om vi vet trenden, så kanske vi kan satsa på att utbrottet kommer i samma riktning. Så, här är ett förslag på en förbättring; en position tas endast om idag var en NR(11)-dag och stängningen sker över MA50. Sälj som vanligt efter tre dagar.
Resultat:


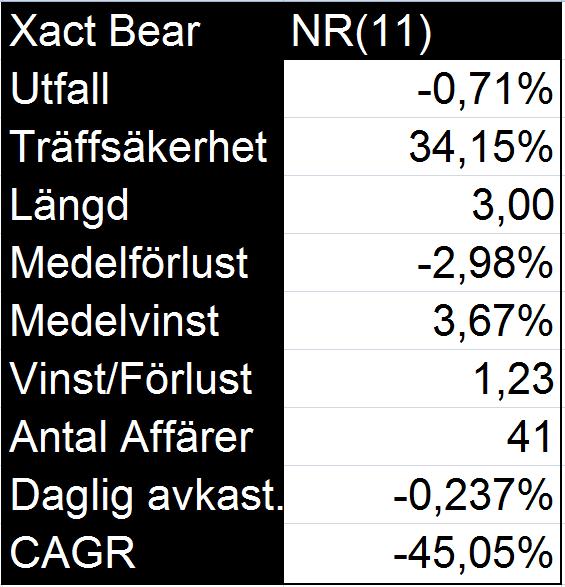
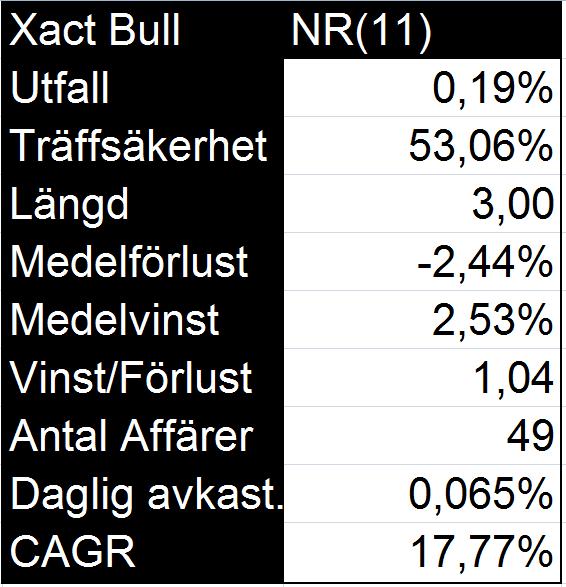
Mycket trevligare resultat. För Xact Bear var antal affärer hyfsat litet, men utfallet var desto större. På Xact Bull är antalet större och strategins styrka verkar ligga i att den har hög träffsäkerhet.

Vad statistiken dock inte förtäljer är hur affärerna är distribuerade under testperioden. För att komplementera så kommer här ett diagram över alla affärer (adderat).


För Xact Bull är kurvan ganska jämn, men för Xact Bear är det två enskilda affärer som påverkar stort. Jag är osäker på strategins värde på Xact Bear. Men för Bull så kommer strategin att inkluderas i Xact Tolv-strategierna till höger. Detta innebär inte att jag lämnar NR-strategin för evigt, kanske återkommer men någon förbättring. Har någon en bra idé på en förbättring så ska jag gladeligen testa den!


KvA

torsdag 9 september 2010

Narrow Range 11

NR11-strategin är en hyfsat välkänd strategi som avser att handla utbrott från tillfälligt låg volatilitet. Genom att mäta "rangen", eller skillnaden mellan den högsta och lägsta kursen varje dag så kan man få sig en bild av vad volatiliteten är. Med Narrow Range 11 menas att när rangen för idag är det lägsta för de senaste elva dagarna så är det en indikation på att ett utbrott ska komma.
För att veta åt vilket håll utbrottet kommer komma, så ges en köpsignal endast om den följande dagens stängningskurs överskrider NR11-dagens högsta.

Här är tre tester av strategin, sälj efter 3 dagar.


Jag har inte riktigt gått igenom vad statistiken egentligen står för. Utfall är medelavkastning per affär, träffsäkerhet är den andel affärer som går med vinst. Längd syftar på hur många dagar affärerna håll i genomsnitt, medelförlust och medelvinst är självförklarande, lika så är Vinst/Förlust och Antal affärer. Daglig avkastning är ett mått jag tagit med för att göra det enklare att jämföra strategier. Det är beräknat utifrån vad utfallet och längd är och är den teoretiska dagliga avkastningen. CAGR står för
Compound annual growth rate och är den teoretiska avkastningen på ett år om man fick en daglig avkastning motsvarande den i den övre raden. Med teoretisk menar jag också omöjlig, för det skulle vara omöjligt att få en så konstant avkastning med strategin. Men måttet ger ett bra underlag för att jämföra med andra strategier. T.ex. om man ska bestämma sig för om man ska handla en strategi som ger ett utfall på 1 % och har en längd på 3 eller en som ger utfallet 1,5 % och har en längd på 5 dagar. Även om många skulle föredra alternativ 2 så vinner alternativ 1 på att ha en CAGR på 130,67 % mot 111,78 %.

NR11-strategin gav inte precis några imponerande resultat på aktier, utfallet liknade mest slumpen. På Xact Bull och Bear var resultaten ungefär lika dåliga, indikerar att strategin inte har någon edge. Fler parametrar och förbättringar återstår dock att utforska.


KvA

fredag 27 augusti 2010

Candlestick: De tre färglösa Doji-formationerna

Följande är resultatet för tre Candlestick-formationer där öppningen är vid samma kurs som stängningen, så kallade Doji-formationer. Det finns tre definitioner på Doji-formationer. Formationerna är:

1. Gravestone Doji; när öppningen och stängningen båda är stapelns lägsta punkt.

2. Dragonfly Doji; när öppningen och stängningen båda är stapelns högsta punkt.

3. Longlegged Doji; när öppningen och stängningen båda är på samma kurs och ligger i stapelns mitt. Att definiera den som exakt i mitten hade förmodligen aldrig gett något underlag som kunde testas så jag satta reglerna så att de stängningen fick avvika från mittpunkten med högst 5 % av stapelns längd.

Genomsnittlig avkastning dagen efter för 50 aktier på Stockholmsbörsen:


Intressant nog så var resultatet för
de staplar jag skulle definiera som svaga (gravestone doji) negativt. Samtidig så var resultatet för Dragonfly doji positivt. Detta verkar gå emot resultatet för andra starka/svaga formationer som burkar följas av negativ/positiv avkastning. Longlegged Doji liknar mer avkastningen för vilken dag som helst. Ingen formation gav någon imponerande avkastning, så jag skulle inte se Doji-formationer som ett bra underlag för att handla.


KvA

onsdag 25 augusti 2010

Candlestick: De fem röda

Det här är en uppföljare på föregående inlägg. I denna serie ska vi testa hur dagens stapel-formation påverkar morgondagens pris. Efter att ha gått igenom fem staplar med öppningen under stängningen har det nu kommit till staplar med en öppning över stängningen, så kallade röda staplar. Candlestick-formationerna jag ska testa är:

1.Red Marubozu; när öppningskursen är samma som dagens högsta kurs och stängningen är dagens lägsta.

2.Inverted Hammer Shooting Star; när öppningskursen är i den nedre halvan av stapeln och stängningen är dagens lägsta.

3.
Long Red Candlestick:; när öppningskursen är över stängningen och "svansarna", eller delen av stapeln som inte omfattas av utrymmet mellan öppningen och stängningen är båda under 10 % av den totala stapelns längd.

4.Spinning Top; när utrymmet mellan öppningen och stängningen är mindre än den övre och den undre svansen samt öppningen är över stängning.

5.Hammer / Hanging Man; när öppningen är samma som den högsta kursen och stängningen sker i den övre halvan av stapeln.


Klar triumf för de starkast de starkaste säljar-staplarna. Red Marubozo no 6 och Inverted Hammer är starka tecken på en följande uppgång. Resultatet är mycket bra, speciellt med tanke på att strategierna är baserade på en enskild dag. I nästa inlägg ska vi testa ytterligare tre candlestick-formationer och förhoppningsvis, sätta vår nyvunna kunskap till praktisk nytta...


KvA

Candlestick: De fem gröna

Det här är första delen i en serie om Candlestick-formationer. Jag ska i de tre följande inläggen testa olika formationer för kurserna för öppningen, högstapriset, lägstapriset och stängningen. I teorin ska man kunna få ut en edge av att studera hur dessa fyra priser hamnar i relation till varandra. Personligen har jag aldrig varit särskilt insatt i alla de spännande staplarna med lockande namn, så jag kände att det var tid att se om det skulle vara värt besväret.

Självklart så kan man definiera en stapel hur man vill, allt från en månad till en minut, men jag ska bara testa deras effektivitet på dagsstaplar.
Jag ska börja med "de fem gröna "-stapelformationerna som är:

1.Green Marubozu; när öppningskursen är samma som dagens lägstakurs och stängningen är dagens högsta.

2.Hammer / Haningman; när öppningskursen är i den övre halvan av stapeln och stängningen är dagens högsta.

3.
Long Green Candlestick; när öppningskursen är under stängningen och "svansarna", eller delen av stapeln som inte omfattas av utrymmet mellan öppningen och stängningen är båda under 10 % av den totala stapelns längd.

4.Spinning Top; när utrymmet mellan öppningen och stängningen är mindre än den övre och den undre svansen samt öppningen är under stängning.

5.Inverted Hammer / Shooting Star; när öppningen är samma som den lägsta kursen och stängningen sker i den undre halvan av stapeln.

Så vad är då den mest sannolika utveckling följande börsdag efter en av dessa formationer? Jag har genomfört att test på de 50 största bolagen på Stockholmsbörsen med historiska kurser från Yahoo (justerat för fel, splittar..). Jag tog sedan den genomsnittliga avkastningen dagen efter en viss formation för att se om de hade någon inverkan.


Siffrorna representerar formationerna i ordningen som de står i beskrivningen ovan. Inte alltför förvånande för mig så var de starkaste formationerna en indikation på att aktien skulle gå ner följande dag. Samtidigt så var de formationer som visade svaghet mycket bra på att indikera att aktien skulle gå upp. Detta har att göra med en viss "mean-reversion"-effekt som har uppstått för aktier det senaste decenniet, styrka brukar följas av svaghet och tvärtom.

Som slutsats kan man man säga att formationerna gjorde vad de skulle. De talade om vad dagens styrka var, tricket är bara att veta hur man ska agera baserat på det.


KvA