Visar inlägg med etikett Börsgolvet. Visa alla inlägg

torsdag 28 oktober 2010

Glidande medelvärden och börsklimat: del II

"It's all just one big trade"
I en tid då man genom bara några knapptryckningar kan investera i en tefabrik i Indonesien så har aktiemarknaden blivit mer och mer korrelerad med den globala aktiemarknaden. Kapital cirkulerar runt hela världen och letar efter den bästa alternativet att investera i bland all världens aktier. Så hur korrelerad är egentligen aktiemarknaderna med varandra?

För att göra ett test har jag valt ut 7 av världens största aktieindex:

  • NASDAQ 100 (USA)
  • DJIA (USA)
  • S&P 500 (USA)
  • Nikkei 225 (Japan)
  • FSTE 100 (Storbritannien)
  • Hang Sheng (Hong Kong)
  • All Ordinaries (Australien)
Så, låt oss undersöka korrelationen mellan dessa index och OMXS30 sedan 1990.


Diagrammet visar klar och tydligt hur korrelerade Sveriges börs är till t.ex. USAs börser. Undantaget verkar vara Japan som är negativt korrelerad till OMXS30.
Vad innebär nu det här då? Jo, för det första så är det svårt att diversifiera mellan marknader som rör sig ungefär samma. Vad är det för mening att investera i två marknader när de faller och stiger ungefär lika mycket under samma tid (om man nu måste följa MPT).
För det andra så ger det här en intressant möjlighet att se hur vi kan utnyttja korrelationen till vår fördel när vi handla OMXS30.


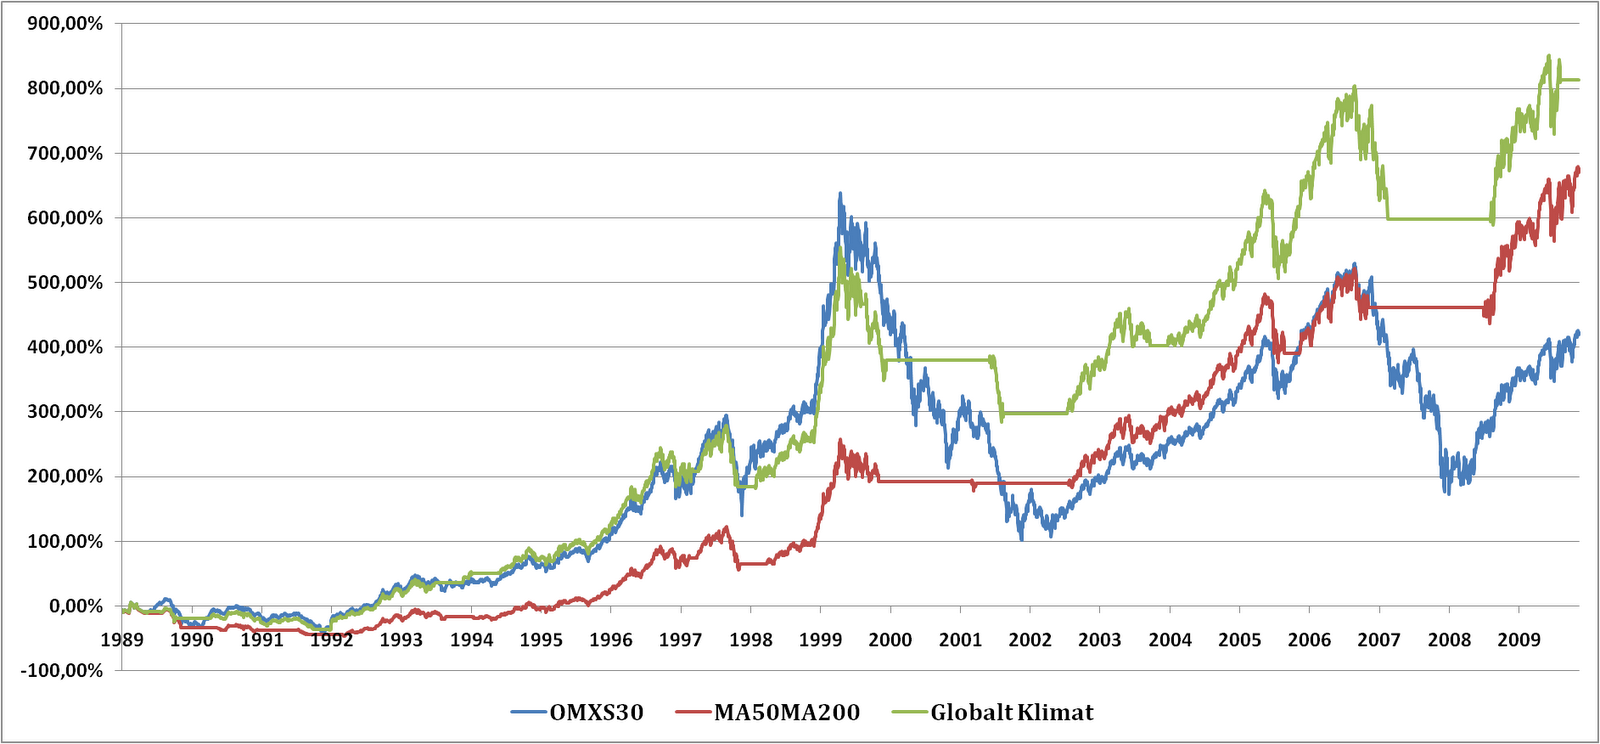
Grafen ovan visar utvecklingen av två fiktiva portföljer jämfört med OMXS30 sedan 1990. Den ena portföljen köper när MA50 för OMXS30 är över MA200 och säljer när det är under.
Den andra portföljen köper när antalet av de index som finns listade ovan som är i en uppåtgående trend är lika med eller fler än 4 och säljer när antalet är under eller lika med 3.


Alla siffror förbättras en aning, fast vi inte ens tog hänsyn till hur OMXS30 agerade. För att ytterligare förbättra avkastningen så kan man undersöka om det fler index ger mer träffsäkerhet, eller bara ta med index med hög korrelation. Men för nu räcker det här gott och väl. Så nästa gång du vill veta om klimatet är gynnsamt för att investera i börsen, se till att kolla in flera marknader.


KvA

Glidande medelvärden och börsklimat: del I

Det vanligaste sättet att undersöka hur börsens nuvarande klimat ter sig är att se om medelvärdet (MA) för de senaste 50 börsdagarna är över eller under medelvärdet för de senaste 200 dagarna. Är det över betyder det att börsen är i en uppåtgående trend och klimatet är lämpat för att investera. Är dock medelvärdet för 50 dagar under det för 200 så är marknaden i en nedåtgående trend och man bör vara aktsam med att köpa aktier.
Men hur bra är den här strategin?

Vi gör ett enkelt test. Vi tar avkastningen för MA50MA200-strategin på den svenska börsen och jämför den med avkastningen för OMXS30 med start den första börsdagen 1990. Avkastningen för strategin är 755% jämfört med 419 % för index. Det är överavkastning på 336 %.
Okej, men gäller samma om vi ändrar längden på medelvärdena? För att inte diskriminera så borde vi också testa alla medelvärdes-kombinationer som man kan tänkas använda. Vi sätter den kortare medelvärdet till m-dagar och det längre till n-dagar. M kan vara ett tal mellan 1 och 99, medan n kan vara ett tal mellan 100 och 300. För den som kan sin multiplikation så blir antalet möjliga kombinationer 99*201=19 899, ett hyfsat stort antal. Vi undersöker alla kombinationers avkastning över OMXS30.


Funktionsytan visar ett väldigt toppigt landskap. Endast ett litet blått område klarade inte av att mäta sig med index. De ursprungliga inställningarna 50 och 200 är långt ifrån det optimala, det kommer inte ens upp till det lila strecket. De optimala längderna på medelvärdena är m=1 och n=101. Det skulle ge nära tusen procent i överavkastning. Men det hjälper tyvärr inte oss.

De långa trenderna på aktiemarknaden skapas av en kombination av ekonomiska världshändelser och kapitalets agerande, något som inte går att förutsäga. Så även om vi har de optimala inställningarna för att pricka i trenderna perfekt historiskt så betyder det inte att vi kommer att kunna träffa rätt lika bra i framtiden. Det är förmodligen bäst att hålla sig till 50 och 200, de har lika stor chans att förutspå framtida trender.

Finns det då inget sätt vi kan öka chansen att gissa rätt på framtidens börsklimat? Jo, men då måste vi nog se mer globalt....

söndag 5 september 2010

Köp nya lägsta inte nya högsta - del III

För att följa upp på förra inlägget så kommer här ytterligare en förbättring på LH-strategin.
Även om vi nu har fått fram de bästa kombinationen av parametrar så har strategin det svårt när den rådande trenden går emot positionerna. Men att förutspå trenden är nog poängen med majoriteten av alla tekniska system, så det borde gå att kombinera ett trendfilter för att undvika perioder när trenden är åt fel håll.

Den enklaste trendföljande strategi och förmodligen den vanligaste jag kan komma på är baserat på två medelvärden av priset. När medelvärdet på de senaste 50 dagarna är över medelvärdet för de senaste 200 dagarna är trenden uppåtgående. Omvänt så kan trenden definieras som nedåtgående när medelvärdet för 50 dagar är under det för 200 dagar.

Så, hur omsätter vi detta till LH-strategin? När OMXS30-index är i en nedåtgående trend så är det bättre att handla i Xact Bear som ger den omvända prisutvecklingen för OMXS30. När trenden är uppåtgående är det Xact Bull som gäller. Samma strategi som förut att köpa fem dagars lägsta och sälja fem dagars högsta.


Kurvan är nu nästan uteslutande uppåtgående och värdefallet är högst acceptabelt. Det maximala värdefallet under perioden är -28,54 %. Den genomsnittliga affären ger avkastning på 1,59 % (inte inräknat courtage eller slippage) och andelen affärer som går med vinst ligger på 74,58 %. Positioner pågår i medel 4,86 dagar vilket motsvarar på ett ungefär våra parametrar.

För att summera så har vi nu ett system som handlar efter den genomsnittliga cykeln hos OMXS30-index samt med den rådande trenden. Skulle vi vilja ändra parametrarna med en dag eller två så skulle det inte påverka avkastningen för mycket. Förhoppningsvis så kommer denna era av jämviktspendling att hålla i sig under åren framöver så att vi kan fortsätta att tjäna på att köpa lågt och sälja högt.


KvA

lördag 4 september 2010

Köp nya lägsta inte nya högsta - del II

I förra inlägget presenterades en strategi som gick ut på att utnyttja den jämviktspendling som är högsta påtagande i dagens marknad. Strategin gick ut på att köpa Xact Bull eller Xact Bear när kursen var den lägsta för de senaste sju dagarna och sälja när kursen var den högsta för de senaste sju dagarna. Strategin fungerade bra på Xact Bull under en uppåtgående trend men sämre under en nedåtgående. För Xact Bear fungerade strategin inte alls.

Problemet med att dra parametrar ur luften som vi gjorde är att man kan missa en ganska bra strategi. Att sju dagar inte var särskilt imponerade som parametrar kan ha att göra med att de genomsnittliga cykeln för OMXS30-index (som Xact Bull och Bear är baserade på) är längre eller kortare.
Så, hur ska vi veta vilken längd som är bäst eller mest robust för ett instrument? Ett sätt att undersöka alla möjliga kombinationer samtidigt är att göra en 3 dimensionell-funktionsyta över avkastningen för en uppsättning kombinationer. Om vi köper efter att priset har nått den lägsta nivån för de senaste M dagarna och säljer när priset når högsta nivån på N dagarna, hur ser då funktionsytan för avkastningen ut?
N och M kan vara vilken siffra som helst mellan 2 och 21. Total blir det då 20*20=400 kombinationer som testas och vi lägger ihop den totala avkastningen för att göra en funktionsyta.


Genom att kunna se alla kombinationer samtidigt kan vi också se vilka kombinationer som är mest robusta. Med robust menar jag att man kan ändra parametrarna utan att avkastningen ska skilja sig radikalt. Det är då önskvärt att handla efter kombinationer som ligger vid relativt höga områden. En enskild "topp" är mindre robust då minsta förändring ger lägre avkastning.

Den bästa kombinationen för både Xact Bull och Xact Bear är 5 och 5. Köp när priset är vid fem dagars lägsta kurs och sälj vid fem dagars högsta. Låt oss se hur strategin ser ur med dessa optimala parametrar.


Avkastningen är avsevärt högre och utvecklingen är jämnare. Värdefallen minskar och strategin klarar att handla mot den rådande trenden bättre. Dock så fungerar strategin fortfarande inte så bar när trenden är emot den. Men om vi kan förutspå trenden, så kan vi kanske förutspå perioder av låg avkastning och på så pass skifta till antingen Bear eller Bull för att höja avkastningen.


KvA

måndag 30 augusti 2010

Köp nya lägsta inte nya högsta - del I

Det borde knappast ha undgått någon aktiv aktiehandlare att i det kortare perspektivet (1 till 10 dagar) så har börsen en stark tendens att ta tillbaka kortsiktiga vinster och förluster. Denna era av jämviktspendling öppnar upp för en mängd olika strategier som identifierar när priset är översålt eller överköpt. En av de kanske enklaste strategierna för att fånga det här konceptet är en strategi som går ut på att man ska köpa ett instrument när dess pris är det lägsta för de senaste sju dagarna och sedan hålla i sin position tills priset når det högsta på sju dagar. Man drar på så pass nytta av att priset har en tendens att stiga efter nya lägsta och sjunka efter nya högsta noteringar.

Det instrument som kommer att testas här är OMXS30, som representerar de 30 största bolagen på Stockholmsbörsen i omsättning. Självklart lämpar sig strategin för många fler instrument så som aktier, men OMXS30 ger ens position en lägre risk att påverkas stort av yttre faktorer eftersom det är ett index och rör sig endast efter vad den större delen av aktiemarknaden gör. I aktier finns det en risk att företaget skulle komma med en nyhet och få aktien att göra en kraftig rörelse emot en position. I den jämförelsen skulle OMXS30 inte påverkas lika kraftigt då den endast påverkas av vad de 30 aktierna gör som helhet och på så sätt minskas risken för kraftiga rörelser.

Eftersom OMXS30 just är ett index och inget man kan handla med så måste man förlita sig på ett derivat som är designade att röra sig som sitt underliggande. Två sådana derivat är Xact Bear och Bull. De är gjorda för att röra sig -150 %, respektive 150 % mot underliggande, som är själva OMXS30. Detta öppnar upp för en del intressanta möjligheter, man kan inte bara få exponering mot index utan man kan också få negativ exponering och hävstång.

Så, hur skulle de då se ut om man fick för sig att handla Xact Bull och Bear med den enkla strategin att köpa sju dagars lägsta kurs och sälja sju dagars högsta?


De gröna visar avkastningen för hela strategin under testperioden från början av 2005 till augusti 2010. Det röda visar avstånden mellan strategins avkastning för en dag och för den dag avkastningen stod på topp.
Resultatet är baserat på de historiska kurserna man kan hitta på NASDAQ OMXs hemsida
och antar att man kunde få den exakta stängningskursen med hela kapitalet. LH står för Lägsta-Högsta, vilket är namnet strategin kommer få när jag refererar till den. Det diagrammen visar är att LH-strategin fungerade bra under år då trenden var uppåtgående för Xact Bull och dåligt när den var nedåtgående. För Xact Bear var strategin inte effektiv i någon trend.

Dock är det frågan om sju dagar verkligen är ett bra val som nivå för lägsta och högsta priset. Antal dagar kan undersökas närmare, och bäst görs det med hjälp av en 3D optimering!


KvA