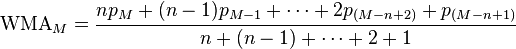Visar inlägg med etikett Trendföljande Strategier. Visa alla inlägg

söndag 7 augusti 2011

Vad händer härnäst?

Den senaste tiden våldsamma svängningar har satt skräck i alla investerare och efter att Stockholmsbörsen signalerat ett dödskors så kan man uteslutande säga att sötebrödsdagarna är slut och det är dags att vara mer försiktig i sin aktieexponering. Dock är det svårt att sälja nu efter att marknaden fallit flera dagar i sträck. Historiskt sett är det mycket mer fördelaktigt att köpa efter nedgångar än efter uppgångar. Så vad är då den rimliga slutsatsen och korrekta förhållningssättet till dagens situation? Vad väger starkast, en översåld marknad eller en nedåtgående trend?

En som är mästare av situationsanalyser för amerikanska aktieindex är bloggen Quantifiable Edges. Genom ta aktuell prisrörelser och undersöka den följande utvecklingen historiskt kan han få en mer mångfasetterad bild än vad enskilda medelvärden eller indikatorer kan. Tricket är att separera vad som har betydelse och vad som inte har. Jag tror jag har funnit ett bra sätt att kunna skilja signalerna åt.


Dagens sannolikheter
För en tid framöver kommer jag att så ofta som möjligt lägga upp historiska undersökningar av OMXS30 för vad som händer just nu. Detta skiljer sig starkt från vad jag skrivit om förut på bloggen, men förhoppningen är att det ska ge mig intressanta idéer och vidga min förståelse för vad som driver dagens aktiemarknad, samtidigt som alla som finner dessa undersökningar intressanta kan hänga med. Allt ska presenteras i ett enkelt format där reglerna först preciseras och utvecklingen över de följande 1-5 dagarna visas i de mest relevanta mått. Sedan visas också en graf över hur alla affärer sett ut sammanlagt för den bästa tidsstoppet.

Här är dagens undersökning baserat på hur det såg ut i fredags den 5/8 -11.


Det mesta är ganska självförklarande. T-score är resultatet av den ekvation man använder i students t-tester. Kort sagt säger den hur bra resultatet står i förhållande till chans. Absoluta värden högre än 1,6 är en bra indikation på att det ligger något värde i reglerna. R^2-värdet visas också för grafen då det ger en bild av hur jämn utvecklingen har varit för reglerna, baserat på hur väl kurvan passar in med en regression.

Förhoppningsvis kan detta bli ett stående inslag på bloggen med värde för alla som läser den.


KvA

fredag 29 april 2011

Viktat Glidande Medelvärde

Ett viktat glidande medelvärde (WMA) skiljer sig från ett enkelt glidande medelvärde (SMA) i det att varje dag som ska observeras inte ges samma vikt. Istället avtar vikten linjärt ju äldre priset är.
Detta har fördelen att medelvärdet reagerar snabbare på nyare prisförändringar (dock med störning). Formeln för WMA ser ut så här (taget från Wikipedia):
\text{WMA}_{M} = { n p_{M} + (n-1) p_{M-1} + \cdots + 2 p_{(M-n+2)} + p_{(M-n+1)} \over n + (n-1) + \cdots + 2 + 1}


N är antalet dagar medelvärdet är inställt på och vi ser att täljaren är en aritmetisk talföljd, vilket då kan representeras av en aritmetisk summaformel (du kommer väl ihåg matte c?).

Så här skulle viktfördelningen se ut för n = 15.


Till skillnad från det mer populära exponentiellt viktade medelvärdet (EMA) så finns det inget evigt minne, utan värde kan beräknas exakt från en dag i taget. För att göra det behöver man dock en funktion som kan hantera additionen, speciellt när det handlar om många vikter. En funktion i VBA kommer att ges i kommentatorfältet.


KvA

tisdag 19 april 2011

Hysteres

Det stora problemet med strategier avsedda att fånga trender med glidande medelvärden är att i en konsoliderande marknad kommer det kortare medelvärdet att snöra sig runt det längre. Detta orsakar många affärer och förluster, för att inte tala om påfrestningar på tålamodet. För att undvika detta brukar det vara bra att välja mycket långa perioder som inställningar på sina medelvärden. Ett 50-dagars medelvärde skär mycket sällan ett 200-dagars, vilket ger mycket hög säkerhet i trendens riktning. Dock missar man många av de kortare trenderna som ett 20-dagars glidande medelvärde hade fångat upp.

Inom styrteknik har problemet med ständigt skiftande signaler lösts genom att använda något som kallas hysteres. Hysteres är ett fysikaliskt fenomen där effekten av en applicerad kraft inte bara beror på kraftens momentana värde utan även dess historia. Om vi föreställer oss att vi ställer in vår termostat på att se till att temperaturen i rummet ligger på en konstant nivå vid 20 grader. Skulle temperaturen gå ner till 19 grader slås elementen på och värmer upp rummet tills det är 20 grader igen och elementen slås av. Men små variationer skulle hela tiden orsaka att temperaturen skiljer sig lite från 20 grader och ge upphov till att elementen slås på och av oavbrutet. För att undvika det ställer vi istället in termostaten på att slå på elementen när temperaturen är några tiondels grader under 20. Temperaturen kommer då att pendla mellan dessa nivåer, men vi undviker att systemet uppträder oroligt.

Samma idé kan appliceras på tekniska strategier. Istället för att byta fot varje gång medelvärdena skär genom varandra så väntar vi tills avståndet är tillräckligt stort. Vi kan undersöka hur det skulle ha gått om vi sätter avståndet till standardavvikelsen för de senaste 50 dagarna multiplicerat med 0,5. Medelvärdena sätter vi till 50 och 200, vilket är det konventionella. Reglerna är ganska enkla, om MA50 är en halv standardavvikelse över MA200 köper vi. Vi säljer inte förrän MA50 är en halv standardavvikelse under MA200. Det här kan liknas vid att använda ett bollingerband.


Kanske inte det mest imponerande filtret, men genom att införa hysteres har vi minskat antalet affärer från 26 till 18. Samtidigt har avkastningen inte lidit. För även om vi kommer in senare i trenden så undviker hysteres-komponenten att vi drabbas av vissa felaktiga signaler. Hade courtage varit inräknat hade det gett ännu en anledning att införa en hysteres.

KvA

lördag 15 januari 2011

MA200-Oscillator

Mycket av min senaste tid har gått ut på att undersöka trendstrategier då jag försöker utveckla en strategi för att handla fonder. Här är en indikator som jag vill dela med mig av. Den går ut på att ta den dagliga förändringen för ett 200-dagars medelvärde och sedan ta den procentuella rangen för dagens värde av alla värden för 252 dagar (procentrank).

Köp när oscillator är över 0,5 och dagens värde är positivt, vi försöker alltså investera när MA200 lutar mer uppåt än normalt. Ett diagram för utvecklingen på OMXS30 kommer här.


Strategin har varit bra på att fånga de starkaste trenderna och hållit sig utanför när en stark trend saknades. Antalet affärer är 76st med en genomsnittlig avkastning per affär på 3,57%. Andelen affärer som går med vinst ligger på 45%, så avkastningen kommer från att förlusterna är mindre än vinsterna.

Ganska bra för en strategi jag kom på nyss, den är ännu inte optimerad eller anpassad vilket gör att jag har förtroende för konceptet. Ytterligare justeringar kan nog öka prestationen.

Jag misslyckades med att komma på ett coolt namn så fort (KvA Super Trend Oscillator). Den nuvarande beteckningen förklarar ganska vagt vad det handlar om. Känner er fria att kalla den vad ni vill och testa den själva.

KvA

lördag 20 november 2010

5%-strategin: mindre statisk

För att följa upp på det senaste testet så kommer här ett test på en förbättrad version av den ursprungliga strategin. Som sagt så var problemet med den förra versionen av strategin att den antog att volatiliteten hos aktiemarknaden var mer konstant än den egentligen är. För att kringgå detta har reglerna justerats så vi bara ser på den senaste månadens utveckling i relation till utvecklingen historiskt sett.

Köpsignal ges när avkastningen för den senaste 20 dagarna ligger över 1,5 standardavvikelser hos avkastningen de senaste 20 dagarna för de senaste 252 dagarna (ca 1 år). Omvänt för att få en säljsignal, under -1,5 standardavvikelser. På så sätt tittar vi bara efter rörelser som faller utanför det normala.


Nära 15 % i årlig avkastning, och hyfsat god risk-justerad avkastning. Värdefallet är lite för högt, men kanske kan den minskas om man använder strategin i kombination med andra långsiktiga strategier.

KvA

torsdag 18 november 2010

5%-strategin

Efter ett förslag från aromata kommer här ett test på en enkel strategi som utnyttja avkastningen för den senaste månaden som indikator för den kommande trenden. Reglerna är att köpa när avkastningen de senaste 20 dagarna (ungefär en månad i börsdagar) överstiger 5 %. Positionen stängs sedan när avkastningen för de senaste 20 dagarna är under -5 %.

Från 1988 på OMXS30.


Som alltid när det är två separata variabler som ska inkluderas så kan jag inte undvika att göra en 3D-funktionsyta.


Ytan visar CAGR för alla kombinationer för m = 1 % till 20 % och n = -1 % till -20 %.
Den optimala kombinationen är 11 % och -11 %, med ett CAGR på 14,84 % och en sharpekvot på 0,90.

Något trevligare kurva.

Det intressanta med den här strategin är att fast den är så pass långsiktig så styrs signalerna bara av utvecklingen den senaste månaden. Det gör att den är ett spännande tillägg till långsiktiga trendföljande strategier som MA50MA200. Starka reaktioner åt ett visst håll verkar ha en effekt på den följande trenden.

Dock så är jag osäker på att använda ett procentvärde för att ge signaler. Volatiliteten på marknaden ändras hela tiden, och volatiliteten i framtiden kan skilja mycket från volatiliteten på dagens marknad. I nästa test ska vi jag se om man kan förbättra strategin genom att göra den lite mer "adaptiv".


måndag 1 november 2010

MA1MA101 PÅ OMXS30

I förrförra inlägget så visade det sig att den optimala kombinationen för en enkel medelvärdes-strategi på OMXS30 för det senaste 20 åren är 1 och 101, och efter förfrågan kommer här en undersökning på exakt hur bra strategin är.

Reglerna är enkla, när kursen stänger över medelvärdet för de senaste 101 dagarna så lägger portföljen sig lång, annars står den utanför marknaden. Courtage eller slippage ignoreras.


Värdefall är avståndet mellan det nuvarande värdet och det högsta värdet i procent.

Hyfsade siffror för den här strategin. Maximala värdefallet är något av det grövre men fortfarande bättre än index. R^2 är ett mått på hur jämn kurvan för portföljen är, till för att komplettera Sharpe-kvoten. 1 betyder att kurvan går i en exakt jämn linje, med en obefintlig risk.

Jag tror fortfarande inte att man bör bli allt för exalterad av resultatet. Strategin är väldigt bra på att förklara hur börsen har gått och inte nödvändigtvis bra på att förutspå börsen i framtiden.
Med runt tio affärer som står för större delen av avkastningen så kan man inte riktigt dra några större slutsatser om hur bra strategin är. För att överväga att överge de klassiska MA50MA200 så behöver vi nog ett större urval.


torsdag 28 oktober 2010

Glidande medelvärden och börsklimat: del II

"It's all just one big trade"
I en tid då man genom bara några knapptryckningar kan investera i en tefabrik i Indonesien så har aktiemarknaden blivit mer och mer korrelerad med den globala aktiemarknaden. Kapital cirkulerar runt hela världen och letar efter den bästa alternativet att investera i bland all världens aktier. Så hur korrelerad är egentligen aktiemarknaderna med varandra?

För att göra ett test har jag valt ut 7 av världens största aktieindex:

  • NASDAQ 100 (USA)
  • DJIA (USA)
  • S&P 500 (USA)
  • Nikkei 225 (Japan)
  • FSTE 100 (Storbritannien)
  • Hang Sheng (Hong Kong)
  • All Ordinaries (Australien)
Så, låt oss undersöka korrelationen mellan dessa index och OMXS30 sedan 1990.


Diagrammet visar klar och tydligt hur korrelerade Sveriges börs är till t.ex. USAs börser. Undantaget verkar vara Japan som är negativt korrelerad till OMXS30.
Vad innebär nu det här då? Jo, för det första så är det svårt att diversifiera mellan marknader som rör sig ungefär samma. Vad är det för mening att investera i två marknader när de faller och stiger ungefär lika mycket under samma tid (om man nu måste följa MPT).
För det andra så ger det här en intressant möjlighet att se hur vi kan utnyttja korrelationen till vår fördel när vi handla OMXS30.


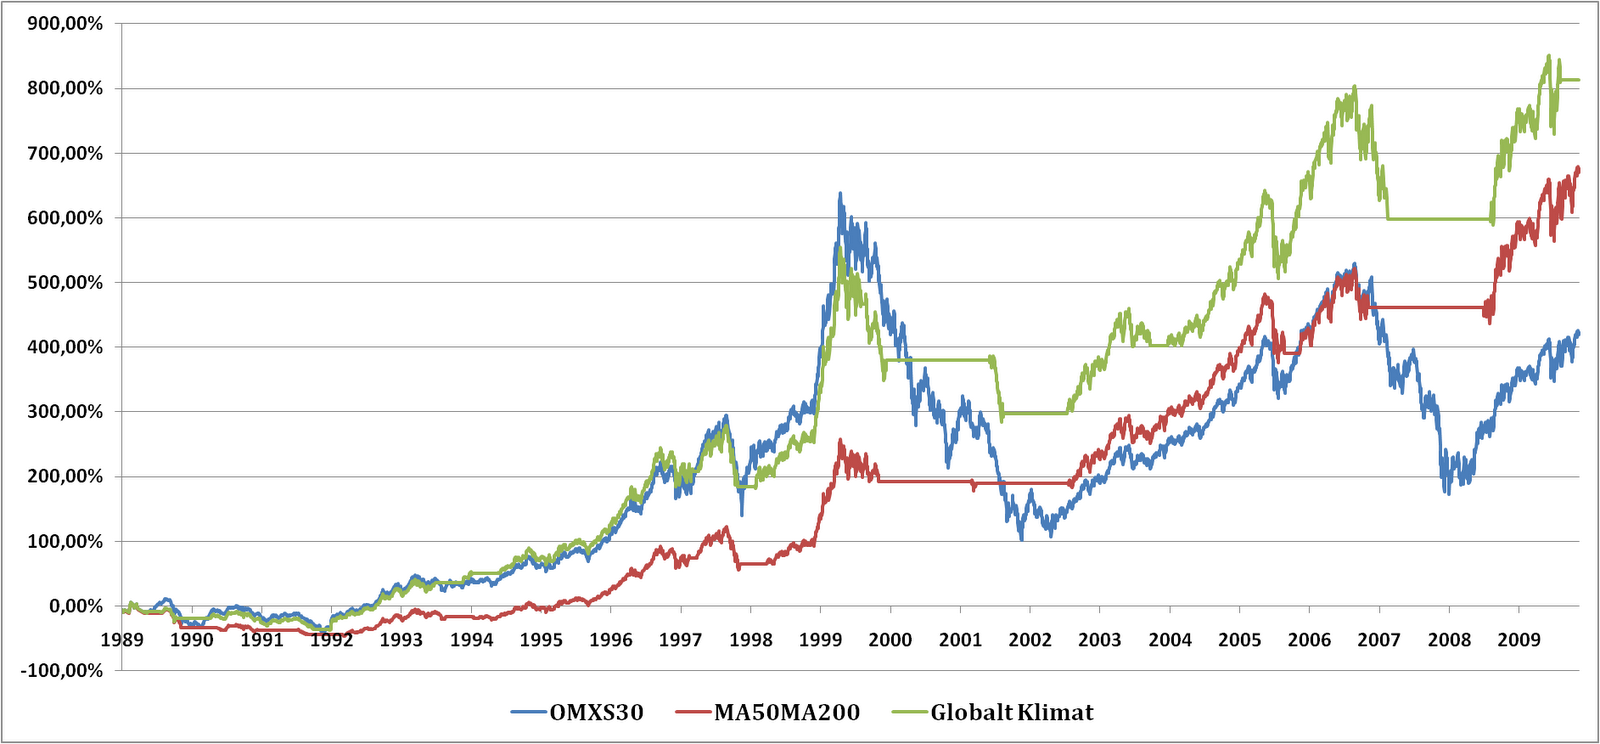
Grafen ovan visar utvecklingen av två fiktiva portföljer jämfört med OMXS30 sedan 1990. Den ena portföljen köper när MA50 för OMXS30 är över MA200 och säljer när det är under.
Den andra portföljen köper när antalet av de index som finns listade ovan som är i en uppåtgående trend är lika med eller fler än 4 och säljer när antalet är under eller lika med 3.


Alla siffror förbättras en aning, fast vi inte ens tog hänsyn till hur OMXS30 agerade. För att ytterligare förbättra avkastningen så kan man undersöka om det fler index ger mer träffsäkerhet, eller bara ta med index med hög korrelation. Men för nu räcker det här gott och väl. Så nästa gång du vill veta om klimatet är gynnsamt för att investera i börsen, se till att kolla in flera marknader.


KvA

Glidande medelvärden och börsklimat: del I

Det vanligaste sättet att undersöka hur börsens nuvarande klimat ter sig är att se om medelvärdet (MA) för de senaste 50 börsdagarna är över eller under medelvärdet för de senaste 200 dagarna. Är det över betyder det att börsen är i en uppåtgående trend och klimatet är lämpat för att investera. Är dock medelvärdet för 50 dagar under det för 200 så är marknaden i en nedåtgående trend och man bör vara aktsam med att köpa aktier.
Men hur bra är den här strategin?

Vi gör ett enkelt test. Vi tar avkastningen för MA50MA200-strategin på den svenska börsen och jämför den med avkastningen för OMXS30 med start den första börsdagen 1990. Avkastningen för strategin är 755% jämfört med 419 % för index. Det är överavkastning på 336 %.
Okej, men gäller samma om vi ändrar längden på medelvärdena? För att inte diskriminera så borde vi också testa alla medelvärdes-kombinationer som man kan tänkas använda. Vi sätter den kortare medelvärdet till m-dagar och det längre till n-dagar. M kan vara ett tal mellan 1 och 99, medan n kan vara ett tal mellan 100 och 300. För den som kan sin multiplikation så blir antalet möjliga kombinationer 99*201=19 899, ett hyfsat stort antal. Vi undersöker alla kombinationers avkastning över OMXS30.


Funktionsytan visar ett väldigt toppigt landskap. Endast ett litet blått område klarade inte av att mäta sig med index. De ursprungliga inställningarna 50 och 200 är långt ifrån det optimala, det kommer inte ens upp till det lila strecket. De optimala längderna på medelvärdena är m=1 och n=101. Det skulle ge nära tusen procent i överavkastning. Men det hjälper tyvärr inte oss.

De långa trenderna på aktiemarknaden skapas av en kombination av ekonomiska världshändelser och kapitalets agerande, något som inte går att förutsäga. Så även om vi har de optimala inställningarna för att pricka i trenderna perfekt historiskt så betyder det inte att vi kommer att kunna träffa rätt lika bra i framtiden. Det är förmodligen bäst att hålla sig till 50 och 200, de har lika stor chans att förutspå framtida trender.

Finns det då inget sätt vi kan öka chansen att gissa rätt på framtidens börsklimat? Jo, men då måste vi nog se mer globalt....

onsdag 27 oktober 2010

OMXS30: MACD

Aktier som ska handlas
  • Endast aktier som är inkluderade i det nuvarande OMXS30 handlas, så det är definitivt en del survivorship bais i historiken.
  • All historiska prisdata kommer från Yahoo Finance och är justerad för split och utdelning.
  • OMXS30-index används som jämförelse.

Tidsperiod för testet
  • Från den 23 oktober 2003 till den 24 september 2010 (1783 handelsdagar).

Portföljfördelning
  • Varje aktie tilldelas 1/30-del av kapitalet vid testets start.

Antaganden
  • Courtaget på varje affär är 0,085 %.
  • Slippage på 0,05 %.
  • Total friktion för varje position öppnad och stängd är 0,27 %.
  • Alla affärer görs vid stängning med signal från dagens slutkurs.

MACD strategier
  • Variant 1: Köp när MACD går över signallinjen
  • Variant 2: Köp när MACD är positiv
  • Variant 3: Köp när signallinjen är positiv
  • Variant 4: Köp när MACD både är över signallinjen och positiv


söndag 26 september 2010

OMXS30: Glidande medelvärden

Aktier som ska handlas
  • Endast aktier som är inkluderade i det nuvarande OMXS30 handlas, så det är definitivt en del survivorship bais i historiken.
  • All historiska prisdata kommer från Yahoo Finance och är justerad för split och utdelning.
  • OMXS30-index används som jämförelse.

Tidsperiod för testet
  • Från den 23 oktober 2003 till den 24 september 2010 (1783 handelsdagar).
Portföljfördelning
  • Varje aktie tilldelas 1/30-del av kapitalet vid testets start.
Antaganden
  • Courtaget på varje affär är 0,085 %.
  • Slippage på 0,05 %.
  • Total friktion för varje position öppnad och stängd är 0,27 %.
  • Alla affärer görs vid stängning med signal från gårdagens slutkurs.
Trendföljande strategier
  • Köp när det kortare medelvärdet är över det längre.
  • Varianter som testas;
  • MA20MA200
  • MA10MA100
  • MA5MA50
  • MA2MA20


fortsättning följer...

söndag 5 september 2010

Köp nya lägsta inte nya högsta - del III

För att följa upp på förra inlägget så kommer här ytterligare en förbättring på LH-strategin.
Även om vi nu har fått fram de bästa kombinationen av parametrar så har strategin det svårt när den rådande trenden går emot positionerna. Men att förutspå trenden är nog poängen med majoriteten av alla tekniska system, så det borde gå att kombinera ett trendfilter för att undvika perioder när trenden är åt fel håll.

Den enklaste trendföljande strategi och förmodligen den vanligaste jag kan komma på är baserat på två medelvärden av priset. När medelvärdet på de senaste 50 dagarna är över medelvärdet för de senaste 200 dagarna är trenden uppåtgående. Omvänt så kan trenden definieras som nedåtgående när medelvärdet för 50 dagar är under det för 200 dagar.

Så, hur omsätter vi detta till LH-strategin? När OMXS30-index är i en nedåtgående trend så är det bättre att handla i Xact Bear som ger den omvända prisutvecklingen för OMXS30. När trenden är uppåtgående är det Xact Bull som gäller. Samma strategi som förut att köpa fem dagars lägsta och sälja fem dagars högsta.


Kurvan är nu nästan uteslutande uppåtgående och värdefallet är högst acceptabelt. Det maximala värdefallet under perioden är -28,54 %. Den genomsnittliga affären ger avkastning på 1,59 % (inte inräknat courtage eller slippage) och andelen affärer som går med vinst ligger på 74,58 %. Positioner pågår i medel 4,86 dagar vilket motsvarar på ett ungefär våra parametrar.

För att summera så har vi nu ett system som handlar efter den genomsnittliga cykeln hos OMXS30-index samt med den rådande trenden. Skulle vi vilja ändra parametrarna med en dag eller två så skulle det inte påverka avkastningen för mycket. Förhoppningsvis så kommer denna era av jämviktspendling att hålla i sig under åren framöver så att vi kan fortsätta att tjäna på att köpa lågt och sälja högt.


KvA

söndag 1 augusti 2010

Förbättrad fondportfölj genom att följa trenden

Efter uppkomsten av internethandel så har fondmarknaden exploderat i Sverige. Fler människor än någonsin investerar aktivt i fonder och många väljer själva den sammansättning av fonder som ska ge dem en stor pension i framtiden. Vad många inte vet är dock, att med några enkla matematiska regler, så kan de avsevärt minska på risken i sin fondportfölj och få mycket högre avkastning. I det här testet har jag simulerat en bred fondportfölj som består av 15 Swedbank Robur fonder. Jag har inkluderat fonder från alla kategorier och som har funnits i minst 10 år.
Här är en lista;
  • Pacificfonden
  • Europafonden
  • Privatiseringsfonden
  • Japanfonden
  • Amerikafonden
  • Nordenfonden
  • Exportfonden
  • Allemansfonden IV
  • Småbolagsfonden Sverige
  • Rysslandfonden
  • Östeuropafonden
  • Realinvest
  • Finansfonden
  • Kommunikationsfonden
  • Råvarufonden
15 olika fonder ger en ganska diversifierad portfölj. Dock står den inte emot marknadens svängningar och upplevde en ganska stor "Draw Downs" när finanskrisen slog till.
För att börja vårt test ska vi testa hur det hade set ut om man använt sig av ett trendfilter och sålde fonden så fort trenden gick i fel riktning. I det här exemplet har jag använt mig av ett enkelt Medelvärde för att identifiera när trenden har vänt. När priset är över 100 dagars medelvärde så är trenden upp. Portföljen investerar en femtondel av kapitalet i varje fond den första januari 2001 och håller kvar vid fonden så länge trenden är upp. Varje köp och sälj sker först fem dagar efter signalen för att ta hänsyn till den tid det tar att köpa en fond.


Avsevärt bättre resultat. Bättre än orginalet på alla punkter och dubbelt så hög avkastningen per år. Såklart skulle resultatet påverkas av att man måste betala skatt när man byter fonder under ett år. Men resultatet är ändå mycket bra för ett mycket enkelt koncept. Mycket kan ännu förbättras. Vad skulle hända om man investerade i räntefonder istället för att ligga likvid? vad skulle hända om man skiftade allokeringen av kapital till den bästa fonden för den senaste tiden? Fortsättning följer...